
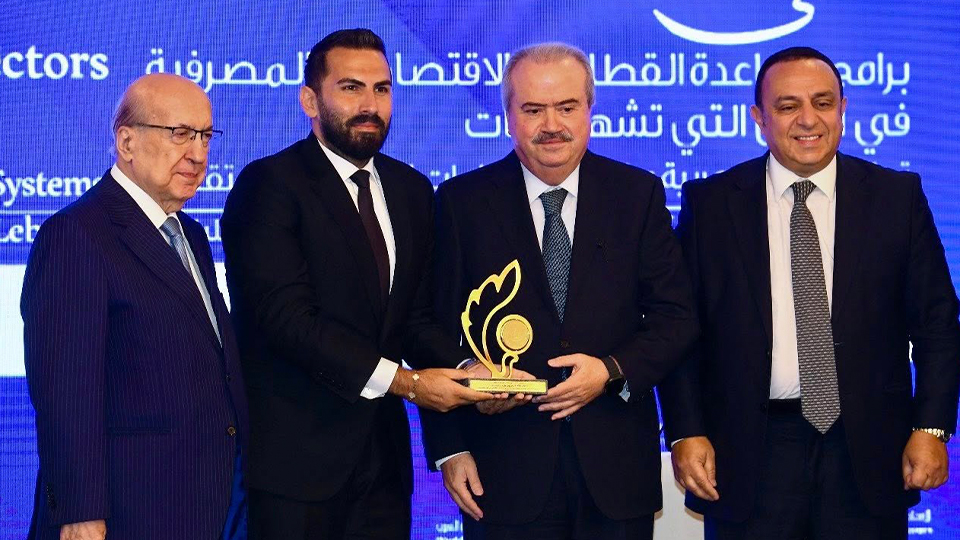
جابر افتتح أعمال منتدى اتحاد المصارف العربية: الودائع حق لأصحابها ولبنان يخط طريقه للتعافي من أزماته
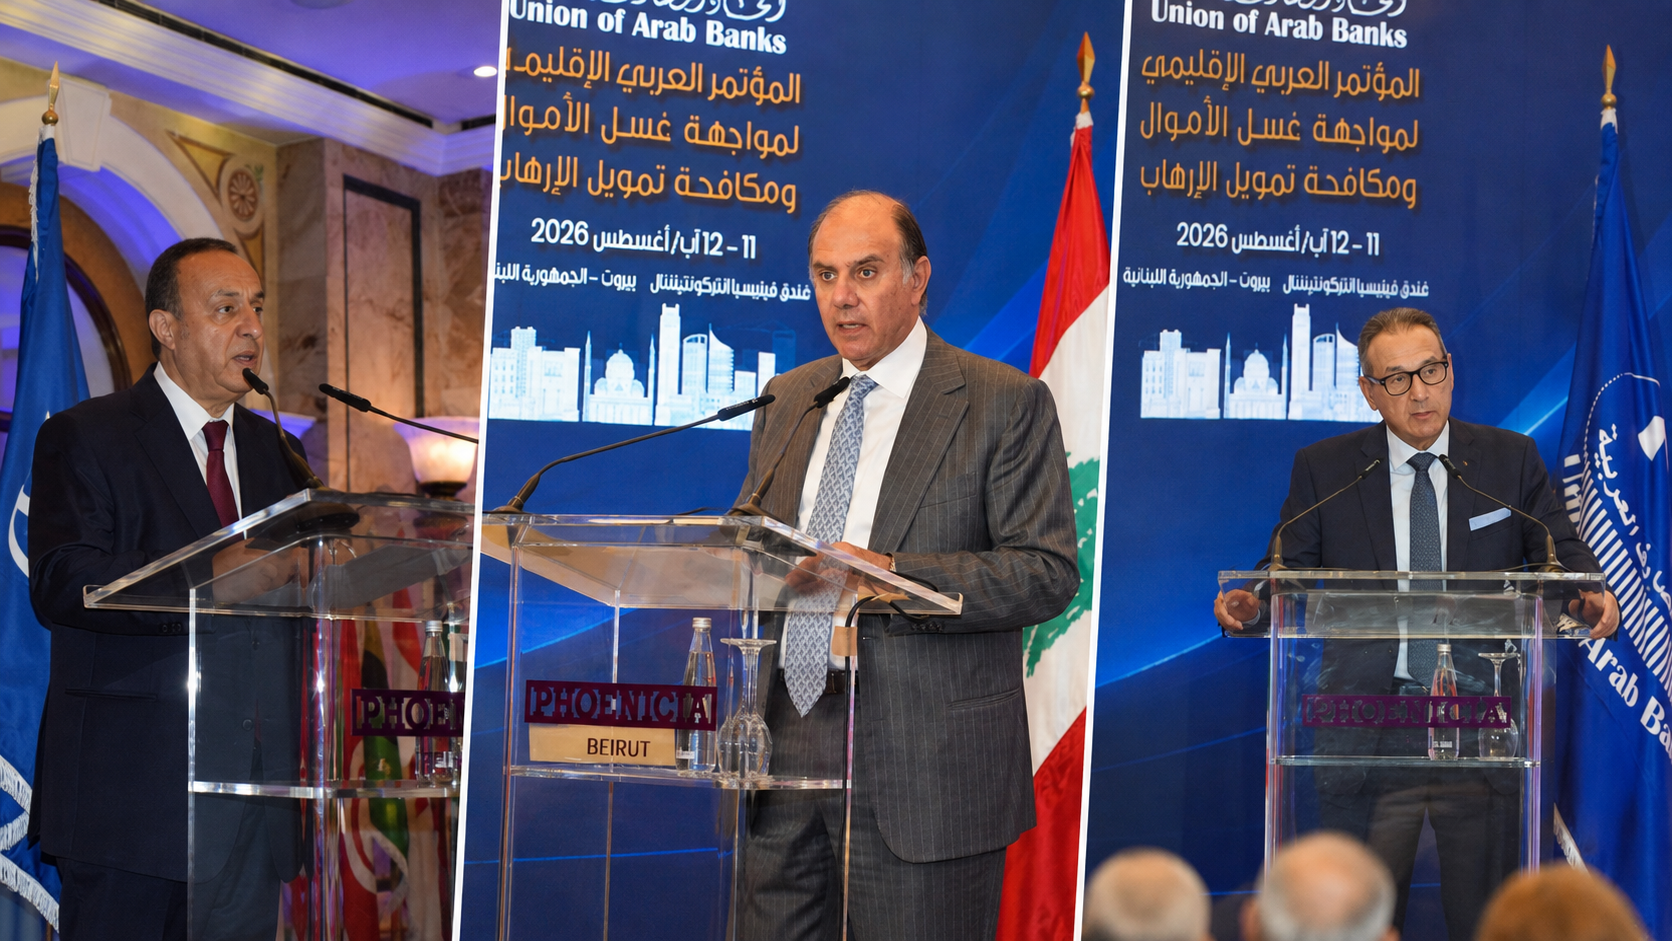
افتتح وزير المال ياسين جابر أعمال المنتدى الإقليمي، الذي نظمه إتحاد المصارف العربية في فندق كورال بيتش – بيروت، بعنوان:” برامج مساعدة القطاعات الاقتصادية والمصرفية في الدول التي تشهد أزمات – تجارب الدول العربية وخبرات القطاعات المصرفية المتقدمة”، في حضور فعاليات اقتصادية لبنانية وعربية وديبلوماسية.
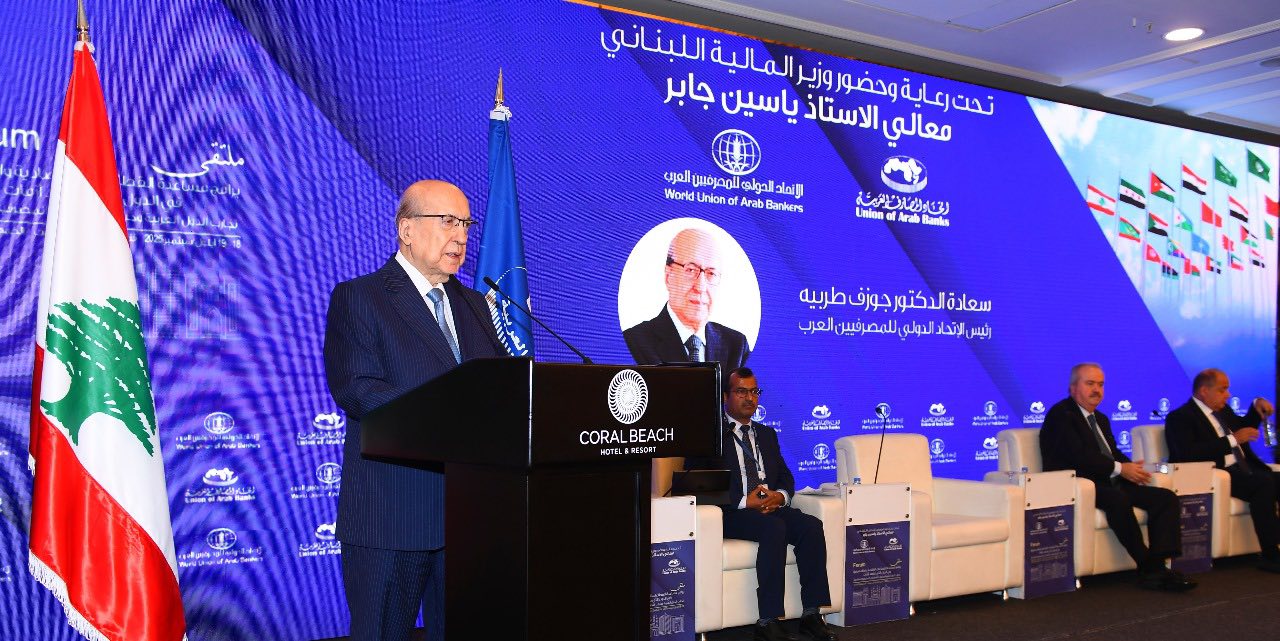
طربيه
استهلت الجلسة الافتتاحية بالنشيد الوطني، فنشيد اتحاد المصارف، ثم القى رئيس الاتحاد الدولي للمصرفيين العرب الدكتور جوزف طربيه كلمة رأى فيها ان “الإصلاح المصرفي والنقدي أساس للتنمية المستدامة، إذ يضمن استقرار الأسعار، جذب الاستثمار، وتمويل القطاعات الحيوية”، مشيرا إلى أن “تعزيز رسملة المصارف، إدارة المخاطر، الشمول المالي والرقمنة يقوي دورها التنموي، فيما استقلالية البنوك المركزية وضبط التضخم يحمي الاستقرار”.
وأكد طربيه ان “اتحاد المصارف العربية يواكب هذه الجهود ويجمع الخبرات لدفع الإصلاح ومواجهة التحديات وتحويلها لفرص”.وقال:”يسعدني أن أرحب بكم جميعا في بيروت، عاصمة الفكر والحوار والانفتاح، ومقر اتحاد المصارف العربية والاتحاد الدولي للمصرفيين العرب، حيث نلتقي اليوم في هذا المؤتمر الهام الذي ينظمه الاتحاد بعنوان “برامج مساعدة القطاعات الاقتصادية والمصرفية في الدول التي تشهد أزمات – تجارب الدول العربية وخبرات القطاعات المصرفية المتقدمة”.
أضاف :”وإنه لمن دواعي اعتزازنا، أن يجتمع على هذه المنصة كوكبة من القيادات المصرفية والاقتصادية والخبراء من دولنا العربية ومن العالم للتباحث في قضية دقيقة تمس صميم الاستقرار المالي والمصرفي والاقتصادي في منطقتنا”.
وتابع :”تمر منطقتنا العربية بمرحلة غير مسبوقة من الأزمات والتحديات المتداخلة. فقد واجهت بعض دولنا أزمات نقدية ومصرفية عميقة أدت إلى تراجع الثقة بالقطاع المصرفي وتأكل رأس المال، كما حصل في بعض التجارب التي ما زالت ماثلة أمامنا. فيما عانت دول أخرى من ضغوط مالية هائلة نتيجة العجز المالي والدين العام، انعكست مباشرة على المصارف عبر ارتفاع المخاطر الائتمانية وتزايد الديون المتعثرة.ولا تقتصر الصورة على الداخل فقط، إذ جاءت التداعيات الإقليمية والدولية لتزيد المشهد تعقيدا”.
واستطرد طربيه :” فمن الحروب والنزاعات المحلية والإقليمية التي دمرت البنية التحتية وشتتت الاستثمارات إلى الأزمات الاقتصادية العالمية وما نتج عنها من تضخم جامح، وارتفاع أسعار الفائدة، وتباطؤ في النمو، وصولا إلى التوترات الجيوسياسية الدولية التي انعكست على أسعار الطاقة والغذاء، وزادت من أعباء الاقتصادات الهشة.
عند النظر إلى تجارب الدول العربية في مواجهة الأزمات المصرفية والاقتصادية نجد نماذج متباينة لكنها مليئة بالدروس المستفادة. فالدول مثل مصر، والأردن والمغرب، ودول الخليج، تمكنت من تعزيز استقرار قطاعاتها المصرفية من خلال إصلاحات هيكلية شاملة، شملت رسملة المصارف، تطوير آليات الرقابة والإشراف وإعادة هيكلة الديون، إضافة إلى تعزيز الشمول المالي ودعم الابتكار المصرفي.
هذه التجارب أثبتت أن التخطيط الاستراتيجي، والشفافية، والحوكمة الرشيدة، يمكن أن تحوّل الأزمات إلى فرص لتعزيز متانة النظام المالي”.
وأردف طربيه:” ومع ذلك، تبقى التحديات التي تواجه الدول العربية كبيرة ومتنوعة، إذ أن الأزمة في دولة واحدة قد يكون لها تداعيات مباشرة أو غير مباشرة على دول الجوار، في ظل العولمة الاقتصادية والترابط المصرفي الإقليمي. لذلك، أصبح التكامل والتنسيق العربي ضرورة استراتيجية، يشمل تبادل الخبرات، ووضع آليات مشتركة للتدخل عند الأزمات، وتطوير أدوات عربية لدعم الاستقرار المالي، مثل صناديق طوارئ إقليمية أو برامج تعاون مصرفي عربي. إن هذه المنظومة التعاونية لا تساعد فقط على مواجهة الصدمات بشكل أسرع وأكثر فاعلية، بل تعزز أيضاً قدرة المصارف العربية على لعب دور محوري في دعم التنمية المستدامة، وتحويل القطاع المصرفي إلى شبكة أمان اقتصادية إقليمية قادرة على حماية الدول والمجتمعات العربية”.
واشار إلى أننا “ونحن نجتمع اليوم في بيروت، لا يمكننا أن نغفل التجربة اللبنانية، التي شكلت نموذجا صارخا للأزمات المركبة التي قد تواجه القطاعات المصرفية. فقد تعرض لبنان خلال السنوات الأخيرة لانكماش اقتصادي عميق، وتدهور نقدي، وأزمة مصرفية أثرت على المودعين والمصارف والاقتصاد على حد سواء. إلا أن هذه التجربة، على قساوتها، تحمل دروسا بالغة الأهمية فهي تذكرنا بضرورة التحوط المسبق، وتؤكد أن غياب السياسات الاقتصادية السليمة والحوكمة الرشيدة يضاعف من حدة الأزمات. كما تبرز الحاجة إلى بناء شبكات أمان مالية ومصرفية عربية مشتركة قادرة على التدخل عند الأزمات”.
وأعتبر “إن التجربة اللبنانية، ومعها تجارب عربية أخرى، يجب أن تكون حافزاً لنا جميعاً لتسريع الإصلاحات، وللاستفادة من خبرات الدول المتقدمة التي نجحت في احتواء أزماتها المصرفية وإعادة هيكلة أنظمتها المالية”. وقال :” وعند الحديث عن التجربة اللبنانية، لا بد من التوقف عند ملف إعادة هيكلة القطاع المصرفي، حيث يرتكز الاهتمام الآن على إصدار قانون يتناول معالجة “الفجوة المالية” وهي تتمثل في الفرق بين مجموع ودائع القطاع المالي المدرجة في ميزانية البنك المركزي والتي تبلغ ما يتجاوز 82 مليار دولار من الالتزامات تجاه المصارف والمودعين، يقابلها موجودات لدى المصرف المركزي تقارب قيمتها 50 مليار دولار تتمثل بالاحتياطات النقدية والذهب والموجودات العقارية واسهم الشركات”.
وتابع :”ومقابل هذه الفجوة بين الموجودات والمطلوبات، يطرح موضوع تسديد الودائع وهي مشكلة دقيقة يختلط فيها الموضوع التقني والقانوني والانساني والاقتصادي وكذلك السياسي. كما تعتبر قضية توزيع الاعباء المالية الناتجة عن الازمة بين الدولة، والمصرف المركزي والمصارف الاحجية الرئيسية التي تؤخر انجاز قانون الفجوة المالية، وسيكون هذا الموضوع بنداً رئيسياً يتناوله هذا الملتقى”.
وراى طربيه “في الواقع، إن حل مشكلة الودائع ونجاح اعادة هيكلة القطاع المصرفي اللبناني يعتبر المدخل الرئيسي لأية خطة تعافي اقتصادي ومالي وهو يتطلب تعاوناً وثيقاً بين السلطات النقدية والمالية، لإرساء نموذج إصلاحي يعيد الثقة بالقطاع المالي اللبناني، ويشكل مرجعاً لباقي الدول العربية التي قد تواجه ظروفاً مشابهة. ولا يخفى على أحد أن الإصلاح المصرفي والنقدي يشكل ركيزة أساسية لتحقيق التنمية المستدامة في الدول العربية. فالقطاع المصرفي هو القناة الرئيسية لتعبئة المدخرات وتوجيهها نحو الاستثمار المنتج، بينما السياسة النقدية الرشيدة هي الضامن لاستقرار الأسعار وتعزيز الثقة بالاقتصاد”.
كما أشار إلى “إن الإصلاح المصرفي، من خلال تعزيز متانة القاعدة الرأسمالية، وتحسين إدارة المخاطر، وتعزيز الشمول المالي، واعتماد الرقمنة، يسهم في تمكين المصارف لعب دورها كممول للتنمية، لا مجرد وسيط مالي. أما الإصلاح النقدي، القائم على استقلالية البنوك المركزية، واعتماد أدوات فعالة للسيطرة على التضخم وتقلبات أسعار الصرف، فيعد شرطاً أساسياً لتهيئة بيئة مستقرة وجاذبة للاستثمار. ومن هنا، فإن ربط الإصلاحين المصرفي والنقدي بأهداف التنمية المستدامة، يعني توجيه الموارد نحو قطاعات حيوية كالتعليم الصحة الاقتصاد الأخضر، والبنية التحتية، مع تعزيز الشفافية والحوكمة. هذه المقاربة المتكاملة تجعل من النظامين المصرفي والنقدي أداة فاعلة لتحقيق استقرار اقتصادي طويل الأمد، وتنمية شاملة تلبي تطلعات الأجيال القادمة”.
واكد طربيه “إن اتحاد المصارف العربية والاتحاد الدولي للمصرفيين العرب، إذ يسلطان الضوء على هذه القضايا في مؤتمرهما اليوم، يؤكدان التزامها بأن يكونا شريكان أساسيان في صياغة الحلول، عبر جمع الخبرات، وتوفير منصات للحوار، ونقل التجارب الناجحة من الدول العربية والدول المتقدمة على حد سواء.لا شك أن الطريق أمامنا مليء بالتحديات، لكنه أيضاً مليء بالفرص. وإذا ما أحسنا استثمار هذه الأزمات كحافز للإصلاح والتحديث، فإن قطاعنا المصرفي سيكون أكثر صلابة، وأكثر قدرة على قيادة مسار التنمية في دولنا العربية”.
سرنجي
ثم القى رئيس مجموعة الازدهار الاقتصادي المشترك الدكتور نيرنجان سرنجي كلمة وكيل الأمين والامينة التنفيذية لمنظمة الإسكوا الدكتورة رولا دشتي، قال فيها:” تتوافق أجندتكم مباشرة مع التزام إشبيلية الذي اعتمد قبل أشهر قليلة خلال المؤتمر الدولي الرابع لتمويل التنمية، والذي يدعونا جميعا إلى مواجهة تحديات الديون وتوسيع نطاق التمويل المستدام عبر آليات تمويل مبتكرة، وجذب رأس المال الخاص، وتعزيز هيكل الاستجابة للأزمات. في منطقتنا، تلعب المصارف دوراً محورياً في تحويل هذه التعهّدات العالمية إلى مشاريع استثمارية على أرض الواقع”.
وأوجز سرنجي واقع الدين والمالية العامة في المنطقة استنادا إلى تقرير الإسكوا حول آفاق الدين والمالية:
1. بلوغ الدين مستويات حرجة: يقترب الدين العام الإقليمي من 1.6 تريليون دولار عام 2024. وتحمل الدول العربية متوسطة الدخل نحو 850 مليار دولار – أي حوالي 70% من ناتجها المحلي – فيما تتجاوز بعض الدول نسبة 90%. أما دول مجلس التعاون الخليجي فارتفع دينها من 9% من الناتج المحلي في 2014 إلى 32% في 2024 (نحو 700 مليار دولار). بعض الدول الأقل نمواً والمتأثرة بالنزاعات تعاني ضائقة ديون.
2. تمويل أغلى وهامش مالي أضيق: انتقل الاقتراض الخارجي نحو الدائنين الخواص بعيداً عن المصادر الميسّرة، خصوصاً للدول متوسطة ومنخفضة الدخل. بلغت خدمة الدين الخارجي في الدول متوسطة الدخل أكثر من ضعفها لتصل إلى نحو 15% من الإيرادات بحلول 2023، ومن المتوقع أن تبقى مرتفعة حتى 2027.
3. نمو شبه جامد وأعباء متزايدة: ظل نصيب الفرد من الناتج المحلي الحقيقي ثابتاً تقريباً عند 7,000 دولار لعقد من الزمن، بينما ارتفع نصيب الفرد من الدين الحقيقي بنسبة 78% (من 1,800 إلى 3,200 دولار)، ما يشير إلى مخاطر بين الأجيال وضغوط مالية.
وراى انه “وسط هذا الواقع، كانت متانة القطاع المصرفي ركيزة لبرامج المساعدة في المنطقة، مقرونة بإصلاحات كبرى وتدابير لإعادة هيكلة القطاع المالي كما رأينا في مصر والأردن. ويجب أن يستمر هذا العمل. لكن الاستقرار الاقتصادي يظل ناقصاً من دون خدمات اجتماعية وحماية اجتماعية أساسية. ففي الأزمات، أثبتت برامج التحويلات النقدية استحقاقها في منع التراجع في التنمية البشرية. فبرامج التحويلات النقدية – مثل الصندوق الوطني للمعونة في الأردن، وبرنامج أمان في لبنان، والبرامج الطارئة في اليمن – أساسية لحماية الناس ولتعزيز مصداقية الإصلاحات.
واشار إلى أن ” الدروس العالمية من اضطرابات القطاع المصرفي عام 2023 – بما في ذلك أزمتي بنك سيليكون فالي في الولايات المتحدة وكريدي سويس في أوروبا – فهي واضحة: إدارة صارمة لمخاطر أسعار الفائدة والسيولة، الحد من الاعتماد على الودائع السريعة الهروب، وضمان الجاهزية لعمليات الحلّ. وهذه ليست نظريات بل قائمة عملية للمشرفين ومجالس الإدارة”.
ولفت سرنجي إلى انه “تواجه منطقتنا هشاشات خاصة يجب التعامل معها. فحجم حيازة المصارف للديون الحكومية المحلية يضخّم الصدمات بين القطاعين المالي والماليّة العامة. وكسر حلقة التغذية المتبادلة بين السيادة والمصارف يتطلب أُطر مالية متوسطة المدى، وتنويع أصول المصارف وتطوير أسواق رأس المال المحلية”.
وقال :”المصارف ليست فقط عماد الاستقرار المالي في منطقتنا، بل هي محرك للاستثمار في المناخ وأهداف التنمية المستدامة”.
وتطرق سرنجي الى أُبرز خمس أولويات للمصارف في منطقتنا:
1. تعزيز إدارة المخاطر: أظهرت الأزمات العالمية الأخيرة أن الصلابة تتطلب اختبارات ضغط متينة، ومراقبة دقيقة لمخاطر أسعار الفائدة، وتخطيطاً للسيولة.
2. بناء مرونة تنظيمية: نحتاج إلى تأمين ودائع أقوى وأطر تسوية موثوقة لضمان تحرك سريع وحاسم وقت الصدمات.
3. تنويع مصادر التمويل والأصول: لم يعد الاعتماد المفرط على الدين السيادي أو الإقراض المركّز مستداماً.
4. إعادة التفكير في نماذج الأعمال: الانتقال من الوساطة التقليدية إلى التمويل التحفيزي – من خلال تعبئة رأس المال الخاص، وتحمّل المخاطر الأولى في هياكل التمويل المدمجة، ودعم الأولويات الوطنية والإقليمية بما ينسجم مع التزام إشبيلية.
<