
نتائجنا في Zenith Insurance كانت ممتازة في ٢٠٢٥ ونتوقع أداءً أفضل في 2026
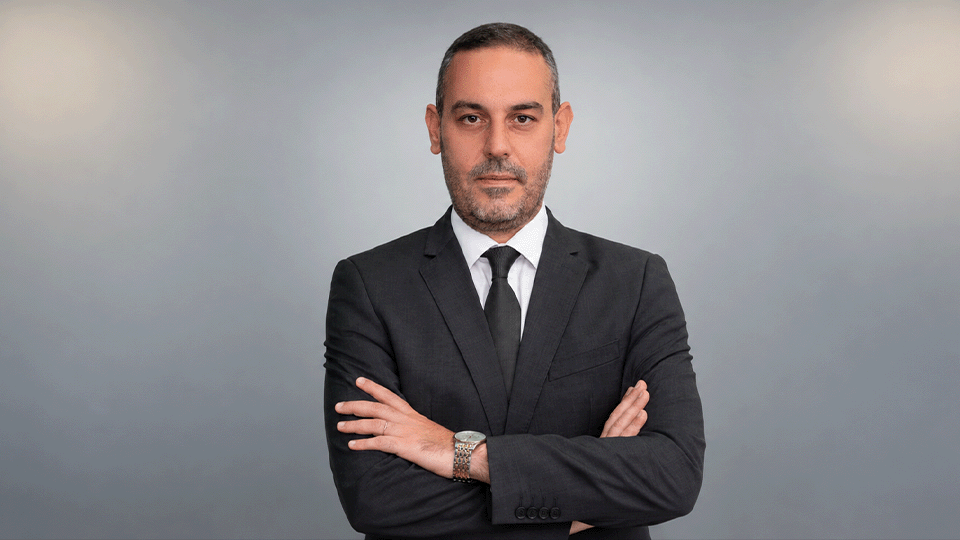
يرى سعيد أنطون، المدير العام لشركة Zenith Insurance، أن قطاع التأمين في سلطنة عُمان يستفيد من بيئة تنظيمية تتطور باستمرار، ومن تعاون وثيق بين الجهات الرقابية ومختلف مكونات السوق، ما ساهم في معالجة الثغرات ومواكبة المتغيرات التي يشهدها القطاع.
وفي حوار مع "المال والمصارف"، يتحدث أنطون عن التحول الذي شهده التأمين الصحي خلال السنوات الأخيرة، وتطور دور وسيط التأمين، والتحدي المرتبط بتأهيل الكوادر المتخصصة، كما يكشف عن خطط Zenith Insurance للتوسع والتحول الرقمي، وصولاً إلى استخدام التكنولوجيا والذكاء الاصطناعي في معاينة المركبات وتقدير الأضرار وإدارة المطالبات.
في ظل التوترات الجيوسياسية في المنطقة، هل انعكست هذه الظروف على سوق التأمين العُماني؟
حتى الآن، لا نرى تحديات جوهرية على السوق العُماني نتيجة الأوضاع الجيوسياسية والحرب الأميركية-الإيرانية على قطاع التأمين ولا حتى على الاقتصاد عموماً. سلطنة عُمان عُرفت تاريخياً بسياسة الحياد، ولذلك غالباً ما تكون أقل تأثراً بصورة مباشرة بالتوترات الإقليمية، بل في بعض الحالات، قد تكون هناك انعكاسات إيجابية، إذ لاحظنا بعد الأحداث الأخيرة أن السلطنة أصبحت وجهة لعدد من الشركات التي تأثرت أعمالها في دول أخرى بسبب الحرب، وهو ما يعكس أيضاً الاستقرار الذي تتمتع به عُمان وقدرتها على استقطاب الأعمال.
يشهد التأمين الصحي نمواً ملحوظاً في السلطنة. كيف تغير هذا السوق خلال السنوات الماضية؟
التغيير كبير جداً. عندما بدأنا العمل في السلطنة قبل نحو 15 عاماً، لم يكن التأمين الصحي واسع الانتشار، كما أن الطلب عليه كان محدوداً نسبياً.
لكن خلال السنوات الخمس الأخيرة، وخصوصاً بعد جائحة كورونا، تغيرت الصورة بشكل واضح، حيث ارتفع الطلب بشكل كبير، وأصبح هناك وعي أكبر لدى الأفراد والمؤسسات بأهمية التأمين الصحي والحاجة إلى وجود تغطية مناسبة.
وفي موازاة ذلك، تطور الإطار التنظيمي لهذا النشاط، إذ وضعت الجهات المنظمة شروطاً محددة للشركات التي يحق لها إصدار وثائق التأمين الصحي، وتم حصرها بخمس شركات، بالتوازي مع تطوير منصة "ضماني" التي تربط مختلف أطراف منظومة التأمين الصحي، من شركات التأمين وشركات إدارة مطالبات التأمين الصحي TPA وشركات وساطة التأمين ومقدمي الخدمات الصحية، إلى وزارة الصحة وشرطة عُمان السلطانية وسواها. هذه المنصة خلقت سجل طبي موحد مرتبط بالرقم المدني لكل شخص، الأمر الذي من شأنه أن يسهل عملية المتابعة الطبية لكل مريض، ولا سيما بالنسبة إلى أصحاب الأمراض المزمنة. والهدف في نهاية المطاف من المنصة هو الانتقال نحو التأمين الصحي الإلزامي، وهو تطور مهم جداً.
كيف تقيّمون البيئة التنظيمية لقطاع التأمين في سلطنة عُمان؟
يخضع قطاع التأمين في سلطنة عُمان لتنظيم جيد، والأطر التشريعية والتنظيمية فيه تشهد تطوراً مستمراً. ما نلمسه اليوم هو وجود حرص دائم على رصد أي ثغرة أو مشكلة قد تعيق عمل السوق والعمل على إيجاد الحلول المناسبة لها.
هيئة الخدمات المالية (سابقاً هيئة سوق المال)، التي تولت المهام الرقابية لقطاع التأمين، تواكب اليوم تطورات السوق باستمرار وتحرص على التشاور مع مختلف مكوناته، سواء شركات التأمين أو الوسطاء أو الجمعية العُمانية للتأمين، وهذا الحوار بين الجهة المنظمة والقطاع مهم جداً، لأنه يسمح بمعالجة المشكلات بصورة عملية ويساعد السوق على التطور بطريقة سليمة ومستدامة.
كيف تقيمون واقع قطاع وساطة التأمين اليوم؟
تطورت مهنة وساطة التأمين في عُمان بشكل واضح، فقبل نحو 15 عاماً، كان السؤال الذي أسمعه باستمرار: ما القيمة المضافة التي يقدمها وسيط التأمين؟ ولماذا لا نتعامل مباشرة مع شركة التأمين؟ هذه المقاربة تغيرت اليوم إلى حد كبير، حيث أصبح العميل أكثر إدراكاً لفائدة وجود وسيط متخصص يتولى إدارة ملفه التأميني، ويقدم له المشورة اللازمة، ويتابع تجديد الوثائق سنوياً، ويبحث له عن الأسعار والشروط المناسبة المتاحة في السوق. فالتأمين يتضمن الكثير من التفاصيل الفنية والبنود التي قد لا يمتلك العميل الخبرة الكافية لفهم جميع انعكاساتها، لذلك، قد لا يتمكن بمفرده من الحصول على الشروط والخدمات الأنسب لاحتياجاته. وهنا تظهر القيمة الحقيقية للوسيط المؤهل.
ما الدور الذي تلعبه الجهات الرقابية في تطوير مهنة الوساطة؟
دورها أساسي. الجهات المنظمة تحرص على أن يكون الوسيط مرخصاً، وأن يعمل وفق القواعد والأنظمة المعتمدة، وأن يطور أعماله بصورة سليمة، إضافة إلى اهتمامها بتدريب وتأهيل الكوادر الوطنية، فكلما ارتفع مستوى الاحتراف لدى الوسطاء، انعكس ذلك إيجاباً على العميل وعلى شركات التأمين وعلى السوق ككل.
هل يواجه القطاع تحدياً في إيجاد الكفاءات التأمينية المتخصصة؟
هذه إحدى النقاط التي تحتاج إلى مزيد من العمل. قطاع التأمين في سلطنة عُمان يفتقر إلى الجامعات والمعاهد المتخصصة في تدريس التأمين، ولذلك يعتمد القطاع بدرجة كبيرة على التدريب المباشر وتأهيل الموظفين أثناء العمل.
هناك تعاون مع الهيئات التأمينية والرقابية لتطوير كوادر تمتلك معرفة حقيقية بالأعمال التأمينية وتواكب أحدث تطورات القطاع. وفي الوقت نفسه، لم تعد المهارات المطلوبة محصورة بالمعرفة التأمينية التقليدية، بل أصبحت تشمل التكنولوجيا والمحاسبة واللغات وغيرها من المهارات المساندة، والاستثمار في هذه الكفاءات يصب في النهاية في مصلحة السوق بأكمله.
كيف تقيّمون أداء Zenith Insurance في السلطنة؟ وما توقعاتكم للمرحلة المقبلة؟
يشهد أداؤنا تحسناً مستمراً. كان عام 2025 ممتازاً بالنسبة إلينا، ونتوقع أن يكون 2026 أفضل. يمكنني القول إننا نسير على الطريق الصحيح وفريق عملنا ينمو، ولدينا خطة لمزيد من التوسع في سلطنة عُمان، خصوصاً في ظل التطور الكبير الذي تشهده السوق والاقتصاد العُماني بصورة عامة.
هل تعتبرون المنافسة في قطاع وساطة التأمين صحية؟
بشكل عام، نعم. المنافسة في سوق وساطة التأمين العُماني صحية، لكن طبيعة المنافسة نفسها بدأت تتغير مع دخول التكنولوجيا والتطبيقات الرقمية بقوة إلى القطاع.
التطبيقات أصبحت منافساً مهماً، وهي بالتأكيد جزء أساسي من مستقبل الصناعة. نحن أيضاً نعمل على تطبيق خاص بنا، تأخرنا قليلاً في إطلاقه، إذ كان من المفترض أن يرى النور العام الماضي، لكننا فضلنا الاستفادة من تجربة التطبيق الذي أطلقته شركتنا الشقيقة ACAIR في لبنان، حيث نراقب التحديات والثغرات التي تظهر خلال تشغيله ونعمل على الاستفادة من هذه التجربة قبل إطلاق نسختنا في السلطنة، بالطبع بعد إدخال التعديلات اللازمة لتتلاءم مع خصوصية السوق العُماني.
هل سيتيح التطبيق شراء جميع أنواع التأمين رقمياً؟
سيغطي التطبيق مختلف أنواع التأمين الموجهة للأفراد، إلى جانب بعض منتجات تأمين الشركات.
لكن مهما تطورت التكنولوجيا، أعتقد أن العنصر البشري سيبقى ضرورياً في عدد من الحالات، فهناك منتجات واحتياجات تأمينية تتطلب فهماً أعمق للمخاطر وتواصلاً مباشراً مع العميل، وبالتالي لا يمكن تحويل كل شيء إلى عملية آلية بالكامل.
المستقبل بالنسبة إلينا ليس استبدال الإنسان بالتكنولوجيا، بل استخدام التكنولوجيا لجعل الخدمة أسرع وأكثر كفاءة، مع إبقاء الخبرة البشرية حيث تكون ضرورية.
إلى أي مدى يشكل التحول الرقمي محوراً في خططكم المستقبلية؟
التحول الرقمي يأتي في مقدمة مشاريعنا المستقبلية، ونحن لا ننظر إليه باعتباره مجرد وسيلة لإصدار وثائق التأمين إلكترونياً، بل هناك سلسلة كاملة من الخدمات التي يمكن رقمنتها. على سبيل المثال، يمكن في المستقبل استخدام التكنولوجيا والذكاء الاصطناعي لإجراء فحص أولي للمركبة ومراقبة حالتها من خلال التطبيق، والمساعدة في تقييم الأضرار وتقديرها، وإدارة المطالبات، وصولاً إلى الحصول على التغطية التأمينية.
هذا يعني أننا نتحدث عن رقمنة رحلة العميل التأمينية بأكملها، وليس فقط مرحلة شراء الوثيقة.
والنتيجة المتوقعة هي خفض التكاليف، وتقليص احتمالات الخطأ، وتسريع الإجراءات، وتحسين تجربة العميل. وهذا، في رأيي، هو الاتجاه الذي ستسلكه صناعة التأمين ووساطة التأمين خلال المرحلة المقبلة.