نطمح أن يكون مصرف بغداد نافذة للفرص في العراق... ونبني نموذجاً مصرفياً يتجاوز الخدمات التجارية التقليدية
في ظل التحولات المتسارعة التي يشهدها القطاع المصرفي العراقي، والتغيرات في البيئة التنظيمية والاقتصادية، يعمل مصرف بغداد على إعادة صياغة استراتيجيته بما يعزز تنوع مصادر الدخل، ويوسع قاعدة العملاء، ويفتح آفاقاً جديدة أمام الخدمات المصرفية والاستثمارية.
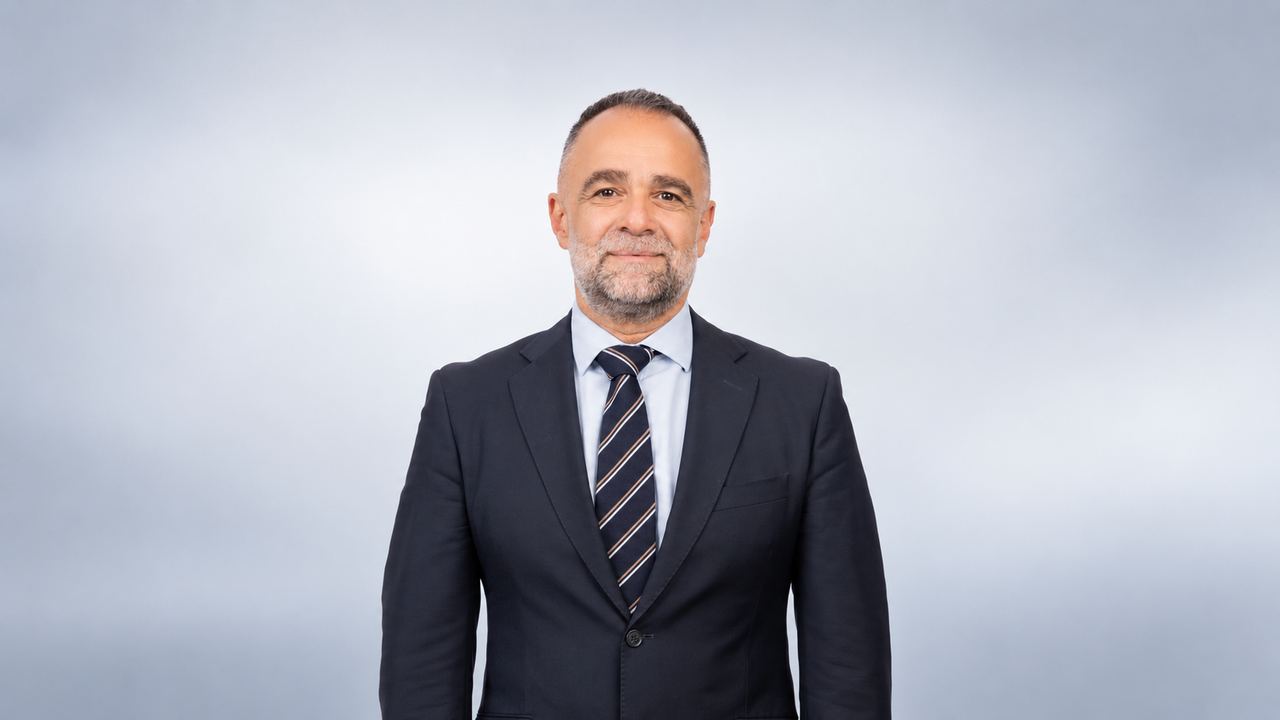
وفي هذا الحوار، يتحدث أحمد تحسين معله، المدير المفوض لمصرف بغداد، عن رؤية المصرف للمرحلة المقبلة، بدءاً من تمويل الشركات الصغيرة والمتوسطة وتطوير خدمات التجزئة المصرفية، مروراً بالتحول الرقمي والضمانات السيادية، وصولاً إلى خطط التوسع في الخدمات المصرفية الاستثمارية وتمويل المشاريع وإدارة الأصول والثروات.
كما يتناول أداء المصرف خلال عام 2025 والنصف الأول من 2026، والتحديات التي فرضتها المتغيرات الاقتصادية والإقليمية، وكيف يسعى المصرف إلى بناء نموذج أعمال أكثر تنوعاً وقدرة على مواجهة التقلبات.
أين يقف مصرف بغداد اليوم في ملف تمويل الشركات الصغيرة والمتوسطة؟
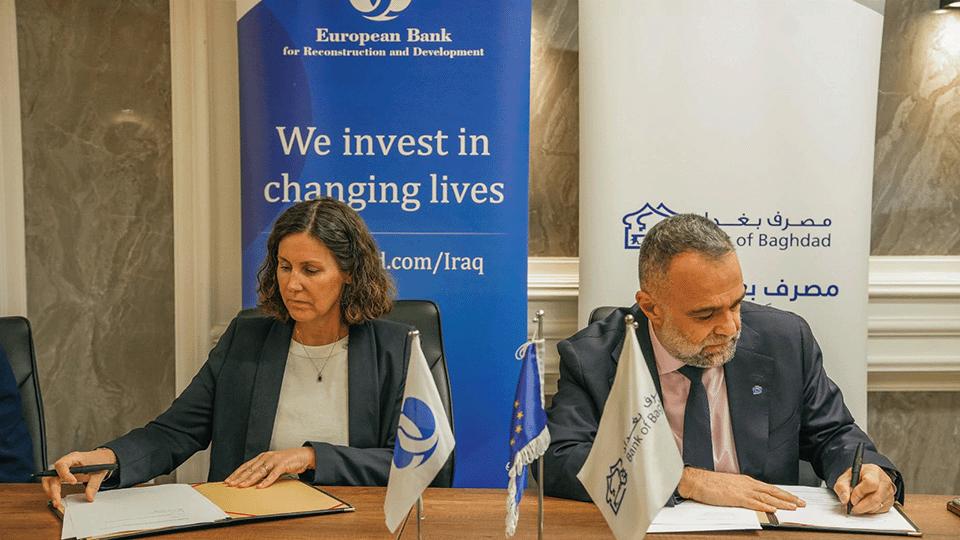
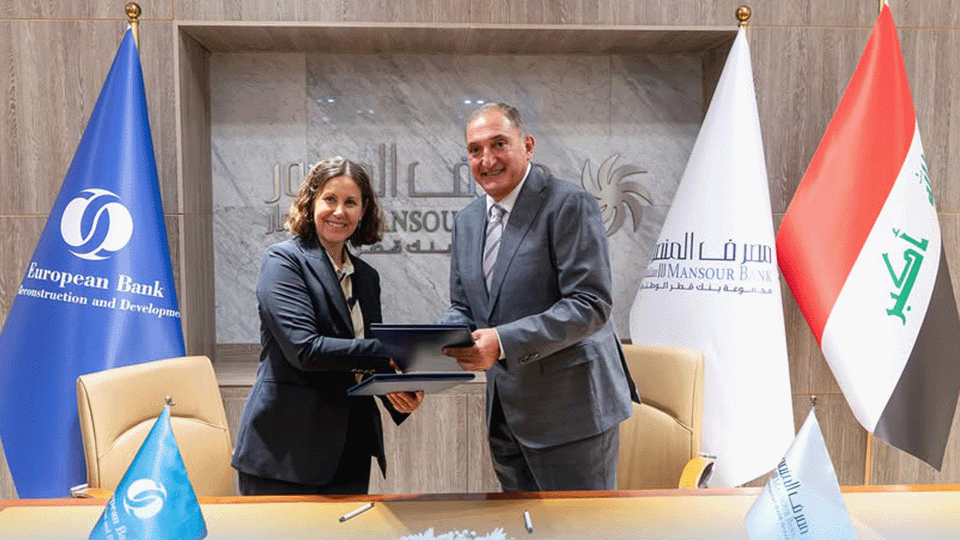
نحن ملتزمون بمختلف المبادرات المتعلقة بالشركات الصغيرة والمتوسطة التي أطلقتها الحكومة العراقية والبنك المركزي العراقي، إلى جانب المبادرات المدعومة من حكومات ومؤسسات دولية، من بينها منظمة العمل الدولية ILO، وبنك الائتمان لإعادة الإعمار KfW، والبنك الأوروبي لإعادة الإعمار والتنمية EBRD، ومؤسسة التمويل الدولية IFC.
نمر حالياً بمرحلة توقيع عدد من الاتفاقيات، بالتوازي مع دراسة آليات توزيع المخاطر بين الشركات الكبرى والشركات الصغيرة والمتوسطة. وقد بدأنا بالفعل استقبال العملاء، فيما تشهد محفظة تمويل الشركات الصغيرة والمتوسطة نمواً مستمراً، وهدفنا أن تصل حصة تمويل هذه الشريحة إلى نحو 15% من إجمالي محفظة تمويل الشركات، مقابل 85% للشركات الكبرى. ونرى أن هناك مساحة واسعة للنمو في هذا القطاع، خصوصاً أن حصة تمويل الشركات الصغيرة والمتوسطة لدى العديد من المصارف المنافسة لا تزال محدودة.
هل يتضمن هذا التوجه إنشاء حاضنات أعمال لدعم الشركات الناشئة والصغيرة؟
لا نملك في الوقت الراهن حاضنات أعمال، لكنها مدرجة ضمن خططنا المستقبلية، وقد نبدأ العمل عليها خلال الربع الأخير من عام 2027.
نعتبر حاضنات الأعمال مكوّناً مهماً في بناء منظومة متكاملة لدعم محفظة الشركات الصغيرة والمتوسطة، لأن التمويل وحده لا يكفي؛ فهذه الشركات تحتاج أيضاً إلى بيئة تساعدها على التطور وبناء قدراتها وتحويل أفكارها إلى أعمال قابلة للنمو والاستدامة.
ماذا عن خدمات التجزئة المصرفية؟ وهل وصلت في العراق وفي مصرف بغداد إلى المستوى الذي تطمحون إليه؟
إذا أردنا أن نكون واقعيين، فإن خدمات التجزئة المصرفية للأفراد في العراق لم تصل بعد إلى المستويات المتقدمة الموجودة في العديد من الأسواق الدولية، ولا يزال هذا القطاع في مرحلة أساسية من تطوره.
منذ انضمامي إلى مصرف بغداد، كان أحد أهدافي الرئيسية تغيير الثقافة وآليات العمل المرتبطة بخدمة العملاء. تاريخياً، عُرف مصرف بغداد بأنه مصرف قوي ومتحفظ، وهذه السمعة منحتنا مكانة مهمة في السوق، لكن أسلوب التعامل في المرحلة السابقة اتسم أيضاً بقدر كبير من الصرامة. على مدى العامين الماضيين، عملنا على تطوير هذه الثقافة وبناء نموذج يجعل المصرف أكثر قرباً من العملاء وأكثر مرونة في الاستجابة لاحتياجاتهم، مع تركيز خاص على جيل الشباب الذي يمثل مستقبل السوق المصرفية العراقية، وتطلعاته تختلف بصورة كبيرة عن الأجيال السابقة. لذلك، علينا أن نواكب احتياجاته وطموحاته إذا أردنا الحفاظ على حضور مؤثر وحصة فاعلة في السوق المصرفية العراقية الحديثة.
كيف تقيّمون النتائج التي حققها مصرف بغداد خلال عام 2025 والنصف الأول من 2026؟
كانت نتائج عام 2025 جيدة جداً، رغم أنها جاءت دون مستويات عام 2024. لكن قراءة الأرقام تحتاج إلى النظر في التحول الذي طرأ على هيكل الإيرادات.
في السنوات السابقة، كان الجزء الأكبر من دخلنا مرتبط بعمليات تحويل العملة. وبعد قرار البنك المركزي العراقي توحيد وخفض سعر العمولة في السوق من 1% إلى ثلاثة بالألف خلال عام 2025، تراجعت أرباحنا من هذا النشاط بنحو 70%.
حقق المصرف في عام 2024 أرباحاً بلغت نحو306 مليارات دينار عراقي، مقابل نحو 216 مليار دينار في 2025، ورغم الانخفاض الكبير في الإيرادات المرتبطة بتحويل العملة، فإن إجمالي الأرباح تراجع بنحو 30% فقط، وهو ما يعكس من وجهة نظرنا، نمواً قوياً في مصادر الدخل الأخرى والخدمات المصرفية التي بدأنا بتطويرها، حيث شهدنا نمواً ملحوظاً في خدمات التجزئة المصرفية، كما قمنا حاليا بتجديد شبكة فروعنا البالغ عددها 34 فرعاً، ونخطط لإضافة 14 فرعاً جديداً، كذلك، كان مصرف بغداد أول مصرف عراقي يبرم اتفاقية استراتيجية مع وزارة المالية لإصدار الضمانات السيادية.
وفي الوقت نفسه، كان عام 2025 عاماً مهماً على صعيد إعادة هيكلة الحوكمة والسياسات والإجراءات، تماشياً مع توجهات البنك المركزي العراقي وخطة شركة الاستشارات Oliver Wyman. وقد تطلب ذلك جهداً كبيراً، وكنا من أوائل المصارف التي عملت على الامتثال للتعليمات والمتطلبات الجديدة.
لذلك، عندما ننظر إلى النتائج ضمن هذا السياق، نرى أننا نجحنا في الحفاظ على أداء جيد رغم التحولات الكبيرة التي شهدها نموذج أعمال القطاع.
وماذا تغير في عام 2026؟
ازدادت التحديات خلال عام 2026 في ظل التطورات الجيوسياسية والحرب الأميركية–الإيرانية وما أعقبها من إغلاق مضيق هرمز وتأثر الصادرات النفطية العراقية، وهو ما انعكس على النشاط الاقتصادي بصورة عامة.
تأثرت نتائجنا خلال الربع الأول، لكننا دخلنا في الربع الثاني مرحلة تعافٍ واضحة، واستطعنا تغيير المسار بسرعة. وأعتقد أن ذلك يعكس سرعة استجابة مجلس الإدارة ودعمه للإدارة التنفيذية في اتخاذ القرارات اللازمة. وتمكنا خلال الربع الثاني من تحقيق أرباح تعادل نحو ضعف نتائج الربع الأول، ونتوقع أداءً أفضل خلال الربع الثالث من 2026 اذا تحسنت الاوضاع الجيوسياسية للمنطقة.
في المقابل، يواجه السوق حالياً تحدياً آخر يتمثل في أزمة السيولة بالعملات الأجنبية. هذه هي البيئة التي نعمل ضمنها، ولا يمكن تجاهلها. المطلوب هو التعامل معها بواقعية والبحث باستمرار عن الحلول. وأعتقد أن قدرة مصرف بغداد على التعامل مع مثل هذه التحديات هي في النهاية ما يجعلها أكثر قوة ومتانة على المدى الطويل.
أين تقع التكنولوجيا والتحول الرقمي ضمن استراتيجية مصرف بغداد؟
لم تعد التكنولوجيا خياراً إضافياً في العمل المصرفي، بل أصبحت جزءاً أساسياً من الصناعة، وأعتقد أن الخدمات المصرفية الرقمية ستفرض حضورها بصورة متزايدة خلال السنوات المقبلة.
لدينا خطط لإطلاق مجموعة من الخدمات الرقمية المميزة، ونعمل على تهيئة البيئة اللازمة لذلك. ومع تحسن الظروف الاقتصادية واستقرار البيئة العامة وتطور الخدمات الحكومية، ستكون لدينا مساحة أكبر لتسريع إطلاق هذه الخدمات وتوسيع نطاقها. هدفنا ليس مجرد نقل الخدمات التقليدية إلى القنوات الرقمية، وإنما بناء تجربة مصرفية أكثر سرعة وسهولة وقرباً من احتياجات العميل الحديث.
كنتم أول مصرف يبرم اتفاقية استراتيجية مع وزارة المالية لإصدار الضمانات السيادية. ماذا تمثل هذه الخطوة بالنسبة إليكم؟
جزء أساسي من رؤيتي هو أن يصبح مصرف بغداد نافذة للفرص في العراق، ومن هذا المنطلق، كنا أول مصرف يبرم اتفاقية استراتيجية مع وزارة المالية لإصدار الضمانات السيادية. هذه الخطوة تعكس متانة المركز المالي للمصرف والثقة بقدرته على إدارة أدوات مالية سيادية، كما تمنحنا أداة مهمة لتطوير حلول تمويلية مبتكرة وفتح آفاق جديدة أمام شركائنا، خصوصاً في المشاريع الكبرى التي تحتاج إلى هياكل تمويلية متقدمة.
نعمل حالياً على مشروع صناعي ضخم يتعلق بأنابيب النفط، وقد كان مصرف بغداد البنك الوحيد الذي حصل على تفويضين من بنوك دولية لهذا المشروع، الذي قد تصل تكلفته إلى نحو 245 مليون دولار. بالنسبة لنا، لا تقتصر أهمية هذا الإنجاز على المشروع نفسه، بل يحمل أيضاً رسالة إلى المؤسسات المالية الدولية بأن مصرف بغداد يمتلك القدرات والكفاءات اللازمة للعمل وفق معايير مصرفية عالمية والمشاركة في تمويل مشاريع استراتيجية بهذا الحجم.
بعد ثلاثة أعوام من اليوم، كيف تريدون أن يبدو مصرف بغداد؟
خبرتي في العمل المصرفي الدولي تجعلني أرى فرصاً كبيرة جداً في السوق العراقية. وأحد المحاور الأساسية في استراتيجيتنا هو بناء علاقات قوية ومستدامة مع المصارف والمؤسسات المالية العالمية، لأنني أعتقد أن هذه العلاقات تشكل أحد المفاتيح الأساسية لبناء قطاع مصرفي عراقي أكثر قوة وانفتاحاً على الأسواق الدولية.
وفي الوقت نفسه، نريد توسيع نطاق أعمال مصرف بغداد بما يتجاوز النموذج التقليدي للمصرف التجاري. طموحنا هو الدخول بصورة أكبر في الخدمات المصرفية الاستثمارية (Investment Banking)، وتمويل المشاريع (Project Finance)، إلى جانب إدارة الأصول (Asset Management) وإدارة الثروات (Wealth Management).
وقد بدأنا بالفعل العمل على تهيئة المسارات التنظيمية والمؤسسية اللازمة، بما في ذلك الحصول على التراخيص المطلوبة لتطوير هذه الأنشطة.
رؤيتنا خلال السنوات المقبلة هي بناء مؤسسة مصرفية أكثر تنوعاً، تمتلك علاقات دولية قوية، وقادرة على تقديم حلول مالية متقدمة للأفراد والشركات والمشاريع الكبرى.
وفي نهاية المطاف، نريد أن يكون مصرف بغداد ليس مجرد مصرف تجاري تقليدي، بل منصة مالية متكاملة تربط الفرص الموجودة في العراق بالخبرات ورؤوس الأموال والمؤسسات المالية الإقليمية والدولية.